Xentral Eingangsrechnungen: Der Weg von der Post bis zur Zahlung
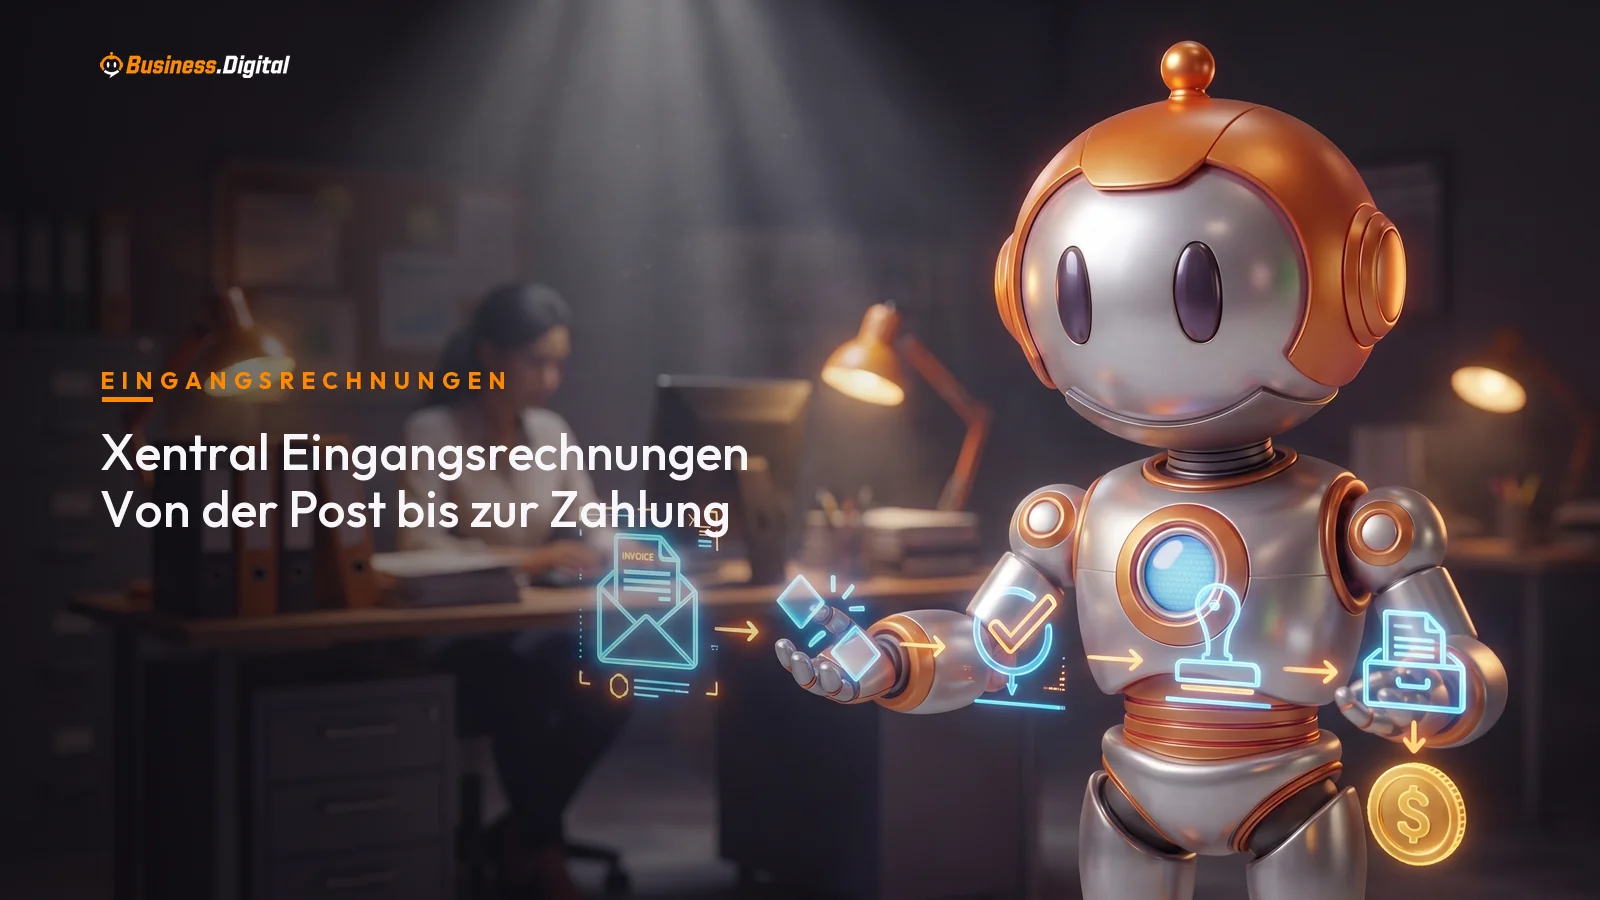
Die Kette vom Rechnungseingang bis zur Zahlung in Xentral, Station für Station: Erfassung, Zuordnung zur Bestellung, Prüfung, Freigabe, Buchung, Zahlungslauf nach Skontofrist und Bankabgleich. Mit offener Skonto-Rechnung, Tarif-Schwelle und E-Rechnungspflicht.
Rechne einmal mit. Bei 100.000 Euro Einkaufsvolumen im Jahr und 3 Prozent Skonto liegen 3.000 Euro auf dem Tisch. Kein Sparpotenzial, sondern ein Nachlass, den dein Lieferant dir längst zugesagt hat. Du musst ihn nur fristgerecht ziehen. Wer seine Eingangsrechnungen erst nach zehn oder vierzehn Tagen freigibt, lässt genau dieses Geld liegen.
Deshalb lohnt es sich, Xentral Eingangsrechnungen nicht als Funktionsliste zu lesen, sondern als Kette: Eingang, Erfassung, Prüfung, Freigabe, Buchung, Zahlung, Abgleich. Reißt die Kette an einer Stelle, ist das Skonto weg. Selten ist die Software der Engpass. Fast immer die Übergabe zwischen zwei Menschen.
Was eine verpasste Skontofrist wirklich kostet
Als Faustregel gelten im deutschen B2B 2 bis 3 Prozent Skonto bei Zahlung innerhalb von 10 bis 14 Tagen, sonst netto nach 30 Tagen. Skontosätze erhebt niemand belastbar, das Zahlungsziel schon: Der Creditreform-Zahlungsindikator nennt für Deutschland im Sommer 2026 im Schnitt 32,21 Tage. Zwei Prozent klingen nach wenig. Auf die Zeit gerechnet sind sie es nicht.
Das Controllingportal rechnet es an der Standardformel vor: Skontosatz mal 360, geteilt durch die Tage, die du früher zahlst. Bei 2 Prozent und 20 Tagen Vorsprung landest du bei 36 bis 37 Prozent effektivem Jahreszins, je nach Rechenweg. Wer das Skonto verfallen lässt, nimmt beim Lieferanten einen Kredit zu einem Zinssatz auf, den ihm keine Bank anbieten würde.
Das skaliert linear: 500.000 Euro Volumen bei 3 Prozent sind 15.000 Euro. Nicht jede Rechnung trägt Skonto, aber selbst bei zwei Dritteln und 2 Prozent bleiben auf 100.000 Euro rund 1.300 Euro.
Die Gegenrechnung ist in Xentral erfreulich konkret. Die Verbindlichkeiten, unter denen Xentral Eingangsrechnungen führt, gibt es laut Hersteller erst ab dem Business-Tarif. Er startet bei 649 Euro im Monat, der Starter bei 349 Euro, jeweils mit unbegrenzten Nutzern. Darunter liegt nur Launch ab 99 Euro, ohne Verbindlichkeiten. Die Differenz zwischen Starter und Business sind 3.600 Euro im Jahr. Dazu kommt der Aufbau: Rechte, Freigabewege, Lieferantenstammdaten, Einweisung. Aus unserer Projekterfahrung sind das drei bis fünf Tage, bei einem Tagessatz von 1.000 Euro also 3.000 bis 5.000 Euro einmalig.
Daraus folgt eine Schwelle, die du selbst nachrechnen kannst. Ab rund 450.000 Euro skontofähigem Einkaufsvolumen bei 2 Prozent Skonto trägt sich der Umbau auch im teuersten Fall im ersten Jahr, ab dem zweiten Jahr reichen 180.000 Euro. Darunter rechne über eingesparte Arbeitszeit, nicht über Skonto. Fair bleiben muss man dabei: Im Sprung auf Business steckt mehr als die Verbindlichkeiten.
Xentral Eingangsrechnungen: die Kette Station für Station
Eingang. Rechnungen kommen per E-Mail, über Lieferantenportale und noch immer auf Papier. Der erste Schritt ist keine Software-Frage, sondern eine Adressfrage: eine zentrale Rechnungsadresse in den Lieferantenstammdaten, nicht das persönliche Postfach der Person, die bestellt hat.
Erfassung und Zuordnung. Angelegt wird die Rechnung unter Buchhaltung und Verbindlichkeiten. Sauberer ist der Weg von der anderen Seite: Bei den Bestellungen im Einkauf gibt es die Aktion “Als Verbindlichkeit weiterführen”, die Lieferant und Bestellbezug mitnimmt. Für PDF-Rechnungen hat Xentral mit dem Release vom 27. Juni 2025 einen OCR-Dienst ergänzt, der Rechnungsnummer, Rechnungsdatum, Bruttobetrag, Umsatzsteuer und Währung ausliest. Du startest ihn von Hand, und er braucht ein PDF. Papier kommt nur über den Scanner dorthin. Strukturierte E-Rechnungen landen ohne diesen Zwischenschritt in den Feldern.
Sachliche und rechnerische Prüfung. Stimmen Menge, Preis und Konditionen mit Bestellung und Wareneingang? Hier geht die meiste Zeit verloren, weil die Prüfung fachlich ist und bei jemandem liegt, der auch anderes zu tun hat.
Buchung. Vorkontierung auf Kreditorenkonto, Sachkonten und Vorsteuer, mit Aufteilung auf mehrere Konten. Wie die Übergabe an den Steuerberater läuft, steht in der Xentral-DATEV-Schnittstelle.
Zahlung. Der Zahlungslauf liegt im Zahlungsverkehr: Verbindlichkeiten laden, markieren, Konto wählen, freigeben, ausführen. Heraus kommt eine SEPA-XML-Datei für dein Online-Banking. Kein Knopfdruck, der Geld bewegt. Entscheidend ist eine Einstellung, die viele übersehen: Mit der Option “Skonto-Datum verwenden” sortiert der Lauf nach der Skontofrist statt nach Fälligkeit. Ohne sie wandert jede Rechnung sauber und pünktlich in die Zahlung, nur eben zwanzig Tage zu spät für den Nachlass.
Abgleich. Der Zahlungseingang holt die Kontoumsätze per Bankschnittstelle oder CSV und verknüpft sie mit den offenen Verbindlichkeiten. Die Verbindlichkeitsnummer wandert dafür in die SEPA-Datei mit.
Drei Felder tragen den ganzen Skonto-Teil: “Skonto in %”, “Skonto bis” und “Skonto festsetzen”. Zahlst du aus Xentral heraus innerhalb der Frist, zieht das System den Skontobetrag automatisch ab. Bleiben die Felder leer, passiert auch nichts. Es gibt keine Warnung, die dich darauf stößt.
Die Freigabe entscheidet über die Skontofrist
Im Standard arbeitet Xentral bei Verbindlichkeiten mit zwei Häkchen: einer Freigabe für die Waren- und Leistungsprüfung durch den Einkauf, einer für die Rechnungseingangsprüfung durch die Buchhaltung. Solange eines fehlt, taucht die Rechnung im Zahlungsverkehr nicht auf. Das ist ein Vier-Augen-Prinzip, aber keine Betragslogik. Ob es um 80 Euro oder 8.000 Euro geht, macht keinen Unterschied.
Betragsgrenzen gibt es separat über die Erweiterte Freigabe: bis zu welchem Höchstbetrag ein Mitarbeiter freigeben darf und an wen es darüber hinaus geht. Verbindlichkeiten sind als Belegart auswählbar, auch das setzt Business oder Pro voraus.
Faustregel aus unseren Projekten für die erste Grenze: so ansetzen, dass rund 80 Prozent aller Eingangsrechnungen darunter fallen und in der Fachabteilung abschließend freigegeben werden. Wo dieser Wert liegt, liest du an deinen eigenen Belegen ab, aus der Anzahl der Rechnungen folgt nichts über ihre Höhe. In unseren Projekten landet die Grenze meist im niedrigen vierstelligen Bereich, als Erfahrungswert, nicht als Erhebung. Jede Stufe braucht eine benannte Vertretung, sonst kostet dich jeder Urlaub zwei Wochen Durchlaufzeit.
Wann du es lassen solltest: Bei weniger als 30 Eingangsrechnungen im Monat und einer Person, die alle Bestellungen selbst auslöst, bau keine mehrstufige Freigabe. Die fachliche Freigabe ist in dem Fall schon passiert, als die Bestellung rausging. Ein Freigabeweg darüber erzeugt nur Klicks. Kläre stattdessen Vertretungsregel und zentrale Rechnungsadresse. Das kostet einen Vormittag und bringt beim Skonto denselben Effekt.
Was die E-Rechnungspflicht am Eingang ändert
Seit dem 1. Januar 2025 muss jedes deutsche Unternehmen im B2B elektronische Rechnungen empfangen können. Beim Ausstellen greifen Übergangsfristen: ab 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz, ab 2028 für alle.
Ein PDF ist keine E-Rechnung. Seit Anfang 2025 gelten Papier und PDF als sonstige Rechnung, weil ihnen der strukturierte Datensatz fehlt, den ein System auslesen kann. Wer sein E-Mail-Postfach als erfüllte Empfangspflicht verbucht, hat die Pflicht formal abgehakt und den Nutzen verschenkt.
Beim Format wird es eng. Nach der Xentral-Hilfe liest das System nur XML-Strukturen, die auf CII aufsetzen, also ZUGFeRD und die CII-Ausprägung der XRechnung. Schickt dir ein Lieferant die UBL-Ausprägung, kommst du damit derzeit nicht weiter. Der Empfang selbst ist ein Datei-Upload in die Verbindlichkeit, kein automatisch überwachtes Postfach. Von allein läuft da nichts herein.
Wie weit der Weg noch ist, zeigt eine Studie der IW Consult für die Partnerschaft für Finanzdigitalisierung vom November 2025, für die 201 Mittelständler befragt wurden. 26 Prozent der Eingangsrechnungen kommen dort auf Papier, 55 Prozent als nicht verarbeitbares Digitalformat, nur jede fünfte strukturiert. Gegenüber Papier spart eine E-Rechnung rund ein Drittel der Zeit, gegenüber einem PDF etwa eine Minute. Die Minutenwerte beruhen auf kleinen Teilstichproben, nimm sie als Richtung und nicht als Messwert.
Eine Minute klingt nach nichts. Bei 47 Rechnungen im Monat, dem Durchschnitt aus derselben Befragung, sind das gut neun Stunden im Jahr, bei 50 Euro internen Stundenkosten also rund 470 Euro. Das ist der reine Formateffekt, nicht der Gewinn aus einem automatisierten Gesamtprozess, den beziffern wir im Beitrag zur automatisierten Rechnungsverarbeitung. Der eigentliche Hebel hier ist ein anderer: Die strukturierte Rechnung ordnet sich selbst zu und liegt dadurch am ersten Tag in der Freigabe statt am vierten. Das entscheidet über die Skontofrist, nicht die Minute.
Die Fehler, die den Skontovorteil auffressen
Die Rechnung liegt im persönlichen Postfach. Der Lieferant schickt an die Person, die bestellt hat, weil deren Adresse in der Bestellung stand. Ist die eine Woche unterwegs, ist die Skontofrist halb durch, bevor die Rechnung überhaupt erfasst ist. Ursache ist ein Stammdatenfehler, nicht Trägheit.
“Skonto in %” und “Skonto bis” bleiben leer. Wird die Verbindlichkeit angelegt, ohne die vereinbarten Konditionen einzutragen, zieht Xentral bei der Zahlung nichts ab und sortiert die Rechnung im Zahlungslauf hinter alle anderen. Das fällt nie auf, weil nichts fehlschlägt: Der Beleg sieht korrekt aus, er ist nur teurer als nötig. Der Fix gehört in die Lieferantenstammdaten, nicht in die Tagesroutine.
Skonto wird gezogen, aber die Vorsteuer nicht korrigiert. Der Skontoabzug mindert nach § 17 Abs. 1 Satz 2 UStG das Entgelt und damit auch den Vorsteuerbetrag. Wer nur den Zahlbetrag kürzt und die ursprüngliche Buchung stehen lässt, produziert eine Differenz, die spätestens bei der Prüfung auffällt. Lass die Buchungslogik einmal von deinem Steuerberater bestätigen, bevor sie sich über tausend Belege vervielfältigt.
Was du jetzt tun kannst
Nimm dein Einkaufsvolumen der letzten zwölf Monate, filter die Lieferanten mit Skontovereinbarung heraus und vergleiche das mögliche Skonto mit dem tatsächlich gezogenen. Diese eine Zahl sagt dir mehr über deinen Eingangsrechnungs-Prozess als jede Prozessdokumentation.
Beim Aufräumen musst du nicht allein bleiben: Wir betreuen und erweitern ERP-Systeme wie Xentral. Vorab klären lässt sich auch zu zweit, wo deine Rechnungen liegen bleiben und ob sich der Umbau bei deinem Volumen rechnet. Dafür sind die 60 Minuten der Fokus-Session gedacht.
Über den Autor
Gründer & Geschäftsführer der BuI Hinsche GmbH und der Marke Business.Digital
Matthias Hinsche baut seit 2006 E-Commerce-Lösungen. Vom ersten osCommerce-Modul bis zur KI-gestützten Prozessautomatisierung. Shopware Premium Extension Partner, xentral-Partner, und einer der wenigen, die sowohl Core-Entwicklung als auch betriebswirtschaftliche Prozesse wirklich verstehen.
Begriffe aus diesem Beitrag
Kurz erklärt in unserem FAQ, jeweils in ein bis zwei Minuten gelesen.
Verwandte Beiträge
Xentral Streckengeschäft einrichten: Dropshipping mit ERP
Streckengeschäft in Xentral abbilden: Artikel Streckenlieferanten zuordnen, Lieferantenbestellung automatisch auslösen, Teillieferungen und Tracking sauber führen. Mit Rechnung zur Schwelle, ab der sich die Strecke gegenüber dem Eigenlager lohnt.
Weiterlesen
Xentral CRM: Kundenverwaltung im ERP oder separates Tool
Was Xentral an Kundenverwaltung mitbringt, wo die Grenze zu einem echten CRM verläuft, ab welcher Vertriebsrealität sich ein zweites System lohnt und wie du das führende System festlegst, bevor Dubletten entstehen.
Weiterlesen
Xentral und Amazon FBA: Integration und Stolperfallen
Wie du FBA-Bestand und Eigenlager in Xentral sauber trennst, Umlagerungen und Retouren richtig buchst, Amazon-Settlements korrekt behandelst und ab welcher SKU-Zahl sich eine echte Schnittstelle statt manueller Pflege rechnet.
WeiterlesenAus der Theorie in dein Geschäft
Brauchst du Hilfe bei der Umsetzung?
Wir bauen genau diese Themen täglich für Mittelständler. Buche ein kostenloses Erstgespräch (30 Minuten), oder finde in 2 Minuten heraus, wo bei dir der größte Hebel liegt.
Newsletter
Hat dir der Beitrag geholfen?
Dann bekommst du einmal im Monat genau solche Artikel zu KI, Automation und Digitalisierung im Mittelstand. Ohne Spam, jederzeit kündbar.